
Il mercato off market è quello delle transazioni che avvengono fuori dai canali pubblici — nessun portale, nessuna agenzia tradizionale, nessuna gara aperta. L'articolo spiega perché esiste strutturalmente, chi lo frequenta, e le quattro tipologie di operazioni che vi rientrano: immobili di pregio privati, asset corporate, operazioni distressed, e sviluppi value-add. Il vantaggio principale è l'assenza di concorrenza pubblica, che permette trattative più razionali e prezzi strutturalmente più favorevoli. L'accesso passa esclusivamente dalle relazioni — advisor locali, professionisti del territorio, reti fidate. A Firenze, il mercato off market e quello distressed si sovrappongono in modo naturale, rendendo il radicamento locale il vantaggio competitivo decisivo.
Il mercato degli NPL immobiliari è diventato una vera asset class strutturata, con uno stock residuo di circa 275 miliardi di euro e transazioni annue stabili intorno ai 22 miliardi. L'articolo illustra le quattro strategie principali acquisto single name, portafogli, saldo e stralcio orientato all'investitore, e mercato secondario e il metodo operativo completo dalla selezione all'exit. Chiude con il profilo dell'investitore ideale e le specificità del mercato distressed fiorentino.
La procedura esecutiva immobiliare è un percorso codificato che si attiva quando un debitore non paga i propri debiti. Si articola in sei fasi: titolo esecutivo e precetto, pignoramento, perizia del CTU, ordinanza di vendita, asta giudiziaria, e infine decreto di trasferimento con distribuzione del ricavato. I tempi reali vanno dai 18 mesi nei casi più semplici fino a 5-6 anni nella media, con punte anche superiori per le situazioni più complesse. La Riforma Cartabia del 2022 ha introdotto modifiche significative — tra cui la digitalizzazione delle aste e la vendita diretta del debitore — con l'obiettivo di accelerare le procedure. L'articolo analizza anche le alternative disponibili prima che si arrivi all'asta: saldo e stralcio, conversione del pignoramento, vendita diretta del debitore. Per l'investitore, il momento migliore per intervenire è nella fase iniziale della procedura, quando le parti hanno ancora interesse a trattare. Chiude con le specificità operative del Tribunale di Firenze.
L'articolo stabilisce un principio fondamentale: nel mercato distressed la due diligence non è una formalità è il passaggio che trasforma un'opportunità percepita in una certezza verificata. Spiega perché nelle operazioni NPL e distressed è ancora più critica rispetto al mercato ordinario documentazione incompleta, tempi compressi, rischi specifici non visibili in superficie. Articola le quattro dimensioni obbligatorie: due diligence legale sulla posizione debitoria e sulla storia giuridica dell'immobile, tecnico-urbanistica sullo stato fisico e sulla conformità edilizia, catastale sulla corrispondenza tra planimetria e stato di fatto, e finanziaria-valutativa per stimare il valore netto realizzabile. Descrive il processo pratico step by step raccolta documentale, analisi preliminare, sopralluogo, verifica urbanistica, analisi legale approfondita, stima finale e gli errori più comuni: fidarsi ciecamente della perizia CTU, sottovalutare le difformità edilizie, non verificare lo stato di occupazione, trascurare i creditori minori. Chiude con le specificità fiorentine: vincoli della Soprintendenza, catasto storico, normativa affitti brevi.
L'articolo smonta il mito delle aste come eldorado del risparmio immobiliare, partendo dalla spiegazione di come nasce una procedura esecutiva e di come funziona concretamente la partecipazione — dalla lettura della perizia al sopralluogo, dal deposito dell'offerta al decreto di trasferimento. Fotografa il mercato delle aste fiorentine nel 2026 con dati reali: prezzi medi oltre i 4.700 euro al metro quadro, digitalizzazione accelerata dalla Riforma Cartabia, competizione crescente sugli immobili più appetibili. Bilancia vantaggi reali prezzi potenzialmente inferiori al mercato, trasparenza della procedura, cancellazione automatica delle ipoteche con i rischi concreti: immobili occupati, problematiche edilizie nascoste, gare al rialzo che erodono il margine, tempi lunghi, spese accessorie. Il messaggio strategico centrale è che gli investitori esperti non aspettano l'asta agiscono prima, nella fase di pre-asta o attraverso l'acquisto del credito NPL, dove i margini sono strutturalmente superiori.
L'articolo inquadra il mercato degli NPL immobiliari nel 2026 con dati aggiornati stock complessivo di circa 277 miliardi, di cui 84 miliardi garantiti da immobili, mercato secondario da 15-22 miliardi annui. Spiega cosa si acquista concretamente il credito e la garanzia ipotecaria, non direttamente l'immobile e le tre strade operative dopo l'acquisto: saldo e stralcio con il debitore, procedura esecutiva verso l'asta, cessione sul mercato secondario. Evidenzia il vantaggio strutturale degli NPL immobiliari rispetto ai crediti non garantiti: la presenza dell'ipoteca costituisce un floor di valore misurabile che limita il rischio di perdita totale. Analizza i rischi reali valutazione errata, tempi lunghi, complessità legale, debitore non cooperativo, variazioni di mercato con tono onesto e non promozionale. Chiude con il profilo dell'investitore adatto e le specificità del mercato fiorentino, dove i valori elevati amplificano il delta potenziale tra prezzo di acquisizione e valore di realizzo.
L'articolo spiega il meccanismo dell'acquisto di crediti deteriorati immobiliari partendo dal momento in cui una banca decide di cedere una posizione in sofferenza piuttosto che gestirla internamente. Chiarisce perché le banche vendono pressione normativa europea, costi di gestione, necessità di liquidità e come è cambiato il mercato: dallo stock di 300 miliardi del 2017 ai circa 65 miliardi del 2023, con prezzi di cessione saliti mediamente oltre il 40% del nominale. Analizza chi può acquistare oggi fondi istituzionali, family office, investitori privati qualificati e le sei fasi operative del processo: identificazione della posizione, due diligence sulla struttura debitoria, valutazione dell'immobile a garanzia, costruzione del prezzo massimo sostenibile, negoziazione e closing, gestione della posizione. Include un esempio numerico concreto del margine potenziale e chiude con i rischi specifici valutazione errata, tempi lunghi, complessità legale, debitore non cooperativo e le specificità del mercato fiorentino.
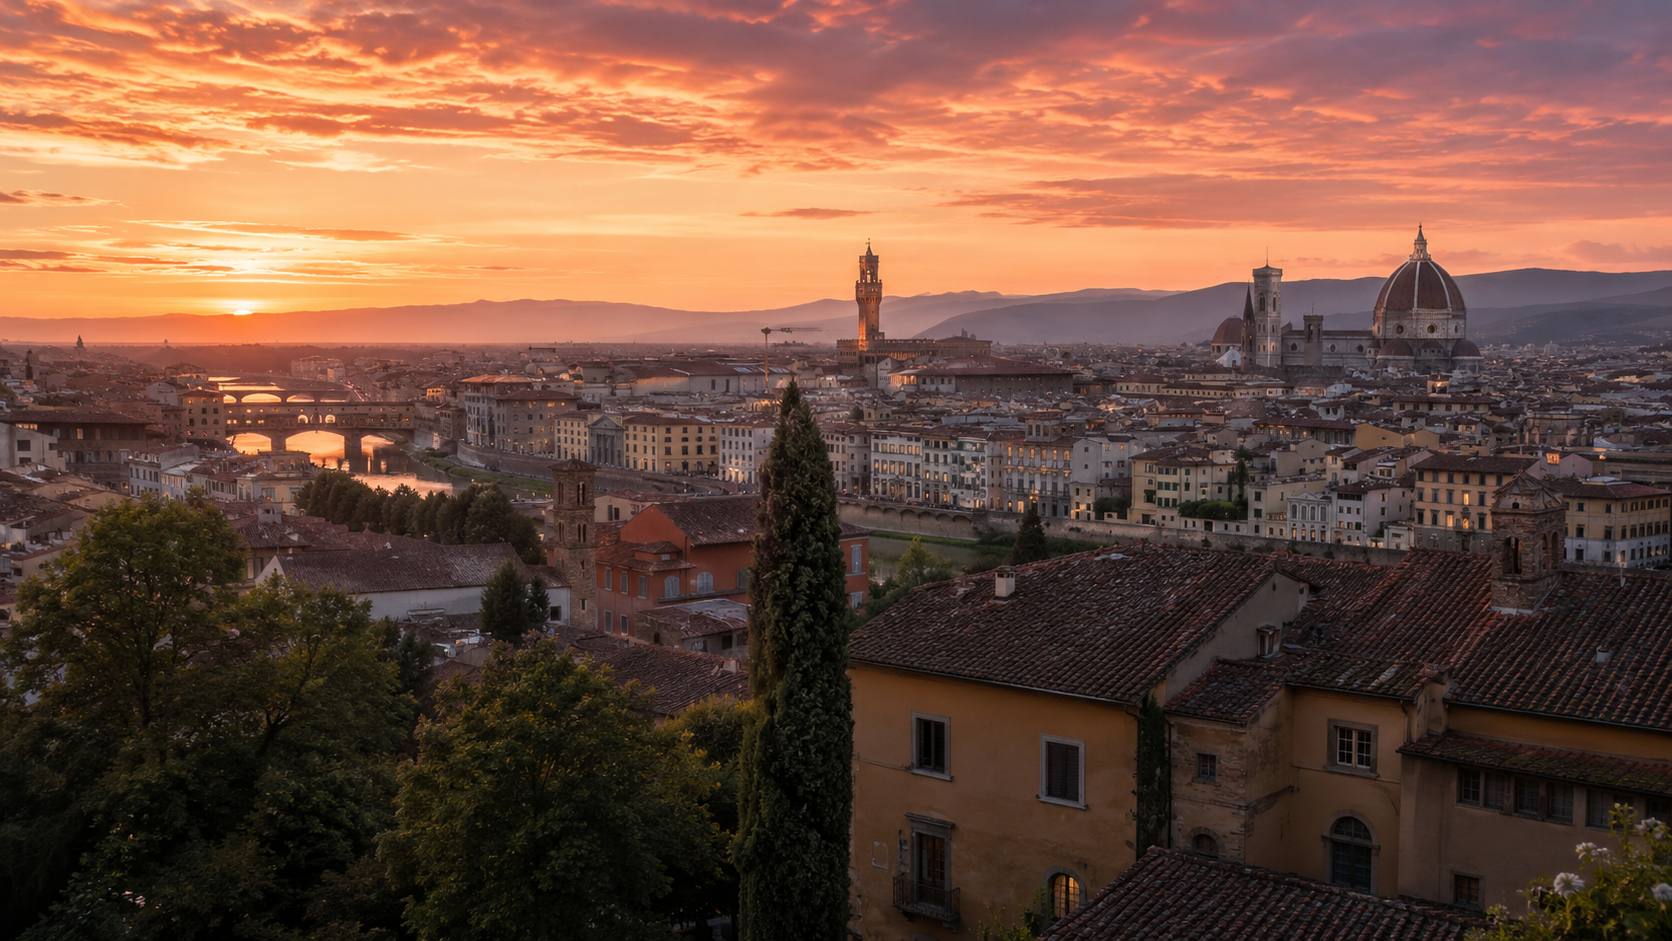
Firenze è uno dei mercati immobiliari più performanti d'Italia: prezzi medi a 4.736 euro al metro quadro, +10% in un anno, con punte oltre i 6.000 euro nel centro storico. Ma proprio questa crescita ha reso il mercato tradizionale sempre meno generoso con gli investitori — prezzi alti, concorrenza intensa, margini compressi. Questo articolo analizza il mercato fiorentino quartiere per quartiere, con dati reali e dinamiche specifiche per ogni zona, e mostra dove si trovano ancora le opportunità reali: non sui portali, ma nei canali distressed saldo e stralcio, NPL, pre-asta, off-market dove chi ha le competenze giuste trova ancora margini che il mercato ordinario non può offrire.

Ogni settimana il Tribunale di Firenze mette all'asta decine di immobili. Appartamenti in centro storico, abitazioni nei quartieri semicentrali, fabbricati commerciali un flusso continuo accessibile in teoria a chiunque. Eppure chi si avvicina alle aste immobiliari fiorentine convinto di trovare una scorciatoia automatica verso prezzi stracciati si scontra quasi sempre con una realtà molto più complessa. Questo articolo spiega come funzionano davvero le aste a Firenze, cosa valutare prima di partecipare, quali sono i rischi che nessuno racconta e perché gli investitori più esperti quasi sempre agiscono prima, nella fase di pre-asta, dove i margini reali si costruiscono.

Gli NPL immobiliari crediti bancari in sofferenza garantiti da un'ipoteca su un immobile sono diventati negli ultimi anni una delle asset class più studiate dagli investitori qualificati. Non è speculazione: è una valutazione precisa su un asset concreto, in un mercato con le sue regole e i suoi margini reali. Questo articolo spiega cosa sono esattamente gli NPL immobiliari, come funziona il meccanismo di acquisto, chi può accedervi oggi, e perché — nonostante la maggiore competizione rispetto al passato continuano a offrire rendimenti che il mercato immobiliare tradizionale non riesce a replicare.

Sotto la superficie del mercato immobiliare fiorentino — uno dei più solidi e dinamici d'Italia, con prezzi medi oltre i 4.700 euro al metro quadro e una crescita costante — scorre un mercato parallelo, meno visibile ma strutturalmente ricco di opportunità: il mercato distressed. Immobili di valore bloccati in procedure esecutive, crediti deteriorati garantiti da asset fiorentini di pregio, trattative private tra debitori in difficoltà e creditori che cercano liquidità. Un mercato che esiste in ogni città italiana, ma che a Firenze — grazie ai valori elevati, alla qualità del patrimonio storico e alla robustezza della domanda finale — assume caratteristiche particolarmente interessanti per l'investitore qualificato. Questa è la sua mappa.